Rizikos valdymas prekyboje: kur dėti stop loss ir kaip apskaičiuoti pozicijos dydį
Rizikos valdymas prekyboje prasideda ne nuo klausimo, kiek uždirbsi, o nuo klausimo, kiek prarasi, jei suklysi. Šiame straipsnyje žingsnis po žingsnio parodome, kaip nustatyti riziką vienam sandoriui, kur dėti nuostolio ribojimo pavedimą (stop loss) ir kaip pagal formulę apskaičiuoti pozicijos dydį. Pavyzdžiuose naudojame paprastus skaičius ir tikrus BTC/USDT grafikus iš Binance.
Kas yra rizikos valdymas prekyboje
Rizikos valdymas yra taisyklių rinkinys, kuris dar prieš sandorį nustato, kiek pinigų gali prarasti, jei kaina pajudės prieš tave. Jis neatsako, kur kaina judės. Jis atsako, kas nutiks tavo sąskaitai, kai suklysi. O suklysti teks dažnai.
Nuostolingų sandorių turi ir patyrę prekiautojai. Skirtumas tas, kad jų nuostoliai paprastai būna maži ir suplanuoti iš anksto. Todėl rizikos valdymą verta išmokti anksčiau nei bet kurį indikatorių. Grafikų skaitymo pagrindus rasi straipsnyje techninė analizė kriptovaliutoms.
Praktikoje prieš kiekvieną sandorį atsakoma į keturis klausimus:
- Kiek procentų sąskaitos rizikuoju? Dažniausiai 0,5-2 %.
- Kur mano idėja nebegalioja? Ten dedamas stopas.
- Koks pozicijos dydis? Jis apskaičiuojamas iš pirmųjų dviejų atsakymų.
- Ar tikslas pakankamai toli? Tai parodo rizikos ir pelno santykis.
Kiek rizikuoti vienam sandoriui: 1-2 % taisyklė
Rizika vienam sandoriui yra suma, kurią prarasi, jei suveiks stopas, išreikšta sąskaitos procentais. Tai nėra pozicijos dydis. Jei sąskaitoje yra 2 000 USDT ir rizikuoji 1 %, suveikus stopui prarasi apie 20 USDT, nors pati pozicija gali būti 400 ar 1 000 USDT vertės.
Prekybos vadovėliuose ir mokymuose dažniausiai minima 1-2 % riba, o pradedantieji neretai renkasi 0,5-1 %. Svarbiausia, kad riba būtų pastovi ir nustatyta iš anksto, o ne sugalvota po trijų nuostolių iš eilės.
Kodėl būtent tiek: nuostolių serijos matematika
Nuostoliai dažnai ateina serijomis. Lentelėje matyti, kas lieka iš sąskaitos po dešimties nuostolingų sandorių iš eilės ir kiek tada reikia uždirbti, kad grįžtum į pradinį tašką. Rizika kiekvieną kartą skaičiuojama nuo tuo metu esančio likučio.
| Rizika vienam sandoriui | Sąskaitos likutis po 10 nuostolių | Nuosmukis | Kiek reikia uždirbti, kad atsigautum |
|---|---|---|---|
| 1 % | 90,4 % | 9,6 % | 10,6 % |
| 2 % | 81,7 % | 18,3 % | 22,4 % |
| 5 % | 59,9 % | 40,1 % | 67,0 % |
| 10 % | 34,9 % | 65,1 % | 186,8 % |
Su 1 % rizika dešimt nuostolių iš eilės yra nemalonu, bet sąskaitai nepavojinga. Su 10 % rizika lieka trečdalis sąskaitos, o kad atsigautum, likutį reikėtų beveik patrigubinti. Toks kritimas nuo aukščiausio taško vadinamas nuosmukiu (drawdown).
Ar ilga nuostolių serija reali? Jei laimi 40 % sandorių ir jie vienas nuo kito nepriklauso, per 100 sandorių bent kartą 5 ar daugiau nuostolių iš eilės patirsi su maždaug 98 % tikimybe, o 8 ar daugiau iš eilės su maždaug 49 % tikimybe. Tai paprasta tikimybių matematika, ne išskirtinė nesėkmė.
Lietuvos bankas primena, kad kriptoturto kainos per trumpą laiką gali sparčiai kristi ir kilti, o investuotojas gali prarasti visas investuotas lėšas. Maža rizika vienam sandoriui leidžia išlikti rinkoje pakankamai ilgai, kad spėtum išmokti.
Stop loss: kas tai ir kodėl jis būtinas
Nuostolio ribojimo pavedimas (stop loss), trumpai stopas, yra iš anksto biržoje pateiktas pavedimas, kuris uždaro poziciją, kai kaina pasiekia tavo nustatytą lygį. Kriptovaliutų rinka veikia visą parą, todėl stopas riboja nuostolį ir tada, kai miegi.
Be stopo nuostolio dydis priklauso nuo to, kada nuspręsi poziciją uždaryti, o įtampos metu priimti sprendimai dažnai būna prasti.
Tikras grafikas: kas būtų nutikę be stopo 2026 m. sausio pabaigoje

Nuo 2025 m. lapkričio pabaigos iki 2026 m. sausio pabaigos BTC judėjo šonu, o intervalo apačioje buvo palaikymo zona apie 83 500-84 500. Žemiausias intervalo taškas buvo lapkričio 21 d. dugnas, 80 600. Tarkime, sausio 29 d., kai kaina vėl grįžo į zoną, prekiautojas atidarė pirkimo poziciją (long) ties 84 000. Jo idėja paprasta: pirkėjai šią zoną gina. Jei kaina nukristų žemiau 80 600 dugno, idėja nebegaliotų, todėl stopas dedamas šiek tiek žemiau jo, ties 79 800. Tai apie 5 % nuo įėjimo.
Sausio 31 d. kaina šį dugną pramušė: dienos žemiausia kaina buvo 75 720, o žvakė užsidarė ties 78 741. Stopas būtų suveikęs tą pačią dieną ir uždaręs poziciją maždaug 5 % nuostoliu, galbūt šiek tiek didesniu dėl slydimo. Be stopo ta pati pozicija vasario 6 d., kai kaina nukrito iki 60 000, būtų buvusi apie 28,6 % minuse.
Su 2 000 USDT sąskaita ir 1 % rizika ši pozicija būtų apie 400 USDT, o nuostolis suveikus stopui apie 20 USDT. Jei visa sąskaita būtų įdėta be stopo, nuostolis ties 60 000 siektų apie 571 USDT. Analizė abiem atvejais ta pati, skiriasi tik rizikos valdymas.
Kur dėti stop loss: anuliavimo vieta, ne atsitiktinis procentas
Viena dažniausių pradedančiųjų klaidų yra stopas „iš akies“: 2 % ar 5 % nuo įėjimo, nes taip patogu. Rinkai tavo įėjimo kaina nerūpi. Stopas turi būti ten, kur grafikas paneigia tavo idėją. Tai vadinama anuliavimo vieta (invalidation).
- Long pozicijai stopas dažniausiai dedamas žemiau paskutinio svarbaus dugno arba palaikymo zonos. Jei kaina užsidaro žemiau jų, pirkėjai lygio neapgynė.
- Pardavimo (short) pozicijai atvirkščiai: virš paskutinės svarbios viršūnės arba pasipriešinimo zonos.
- Su atsarga. Kaina dažnai trumpam praduria lygį dagtimi. Dalis prekiautojų atsargai naudoja ATR, pavyzdžiui, pusę dienos ATR už lygio.
- Ne ten, kur akivaizdu visiems. Tiesiai po ryškiu dugnu ar ties apvaliu skaičiumi, pavyzdžiui, 75 000, dažnai susikaupia daug stopų, todėl kaina ten neretai trumpam nuslysta ir grįžta (stopų medžioklė).
- Jei stopas per toli, išeitis ne patraukti jį arčiau, o sumažinti poziciją arba sandorio atsisakyti.
Kaip rasti tokias zonas, aiškiname straipsnyje palaikymo ir pasipriešinimo lygiai.
Pavyzdys: 2 % stopas ir stopas už struktūros

2026 m. rugpjūčio pabaigoje ir rugsėjį BTC vėl judėjo šonu. Dugnai kartojosi zonoje apie 75 500-76 900, o žemiausias buvo rugpjūčio 23 d., 75 546. Tarkime, long pozicija atidaryta rugsėjo 9 d. dienos uždarymo kaina, maždaug 78 300.
Atsitiktinis 2 % stopas būtų ties 76 734, dugnų zonos viršutinėje dalyje, kur kaina nuolat svyruoja. Jau kitą dieną, rugsėjo 10 d., kaina nukrito iki 76 464 ir toks stopas būtų suveikęs.
Stopas už struktūros dedamas žemiau rugpjūčio 23 d. dugno su maždaug pusės dienos ATR atsarga (ATR tuo metu buvo apie 2 230), t. y. apie 74 400. Rugsėjo 15 d. kaina trumpam nukrito iki 74 968, žemiau 75 546 dugno ir apvalaus 75 000, bet diena užsidarė ties 75 644, vėl virš dugno. Pagal dienos uždarymą struktūra nesulūžo, o stopas už jos liko nepaliestas.
Šis pavyzdys nerodo, kad stopas už struktūros visada „laimi“. Sausio pavyzdyje lygis buvo pramuštas ir stopas būtų suveikęs, kaip ir turi. Abu pavyzdžiai rodo tą patį: stopo vietą lemia grafikas, o ne patogus procentas.
Skenuok programėlėje AI grafikų skanerio planas šalia įėjimo, stopo ir tikslų T1-T3 pateikia ir anuliavimo taisyklę: sąlygą, kuri paneigia idėją.
Pozicijos dydis: formulė ir skaičiavimo pavyzdys
Kai žinai riziką ir stopo vietą, pozicijos dydį apskaičiuoti paprasta:
- Rizika pinigais = sąskaitos dydis × rizika procentais.
- Kiekis = rizika pinigais ÷ atstumas iki stopo (įėjimo ir stopo kainų skirtumas).
- Pozicijos vertė = kiekis × įėjimo kaina, arba rizika pinigais ÷ stopo atstumas procentais (5 % = 0,05).
Skaičiavimo pavyzdys
Rugsėjo pavyzdys iš grafiko aukščiau:
- Sąskaita 2 000 USDT, rizika 1 %: rizika pinigais yra 20 USDT.
- Įėjimas 78 300, stopas 74 400: atstumas 3 900 USDT vienam BTC, arba apie 5 %.
- Kiekis: 20 ÷ 3 900 ≈ 0,00513 BTC.
- Pozicijos vertė: 0,00513 × 78 300 ≈ 402 USDT, t. y. apie 20 % sąskaitos.
- Jei suveiks stopas, nuostolis bus apie 20 USDT, neskaičiuojant biržos mokesčių ir galimo slydimo.
Su 2 % stopu (76 734) ta pati formulė duotų apie 1 000 USDT poziciją, o nuostolis suveikus stopui vėl būtų 20 USDT. Stopo atstumas keičia pozicijos dydį, bet ne riziką. Lentelėje ta pati 20 USDT rizika (2 000 USDT sąskaita, 1 %) su skirtingais stopais.
| Stopo atstumas nuo įėjimo | Pozicijos vertė | Sąskaitos dalis | Nuostolis, jei suveikia stopas |
|---|---|---|---|
| 1 % | 2 000 USDT | 100 % | 20 USDT |
| 2 % | 1 000 USDT | 50 % | 20 USDT |
| 5 % | 400 USDT | 20 % | 20 USDT |
| 10 % | 200 USDT | 10 % | 20 USDT |
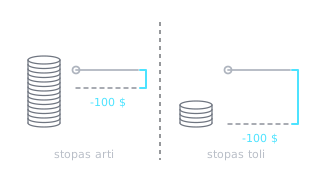
Esant 1 % rizikai, stopas arčiau nei 1 % reikštų poziciją, didesnę už visą sąskaitą, ir prireiktų sverto. Svertas nuostolio suveikus stopui savaime nepakeičia, bet prideda likvidacijos riziką ir finansavimo mokesčius. Plačiau apie tai straipsnyje svertas ir futures.
Kaip tai atrodo programėlėje: Sargybos alerto pavyzdys
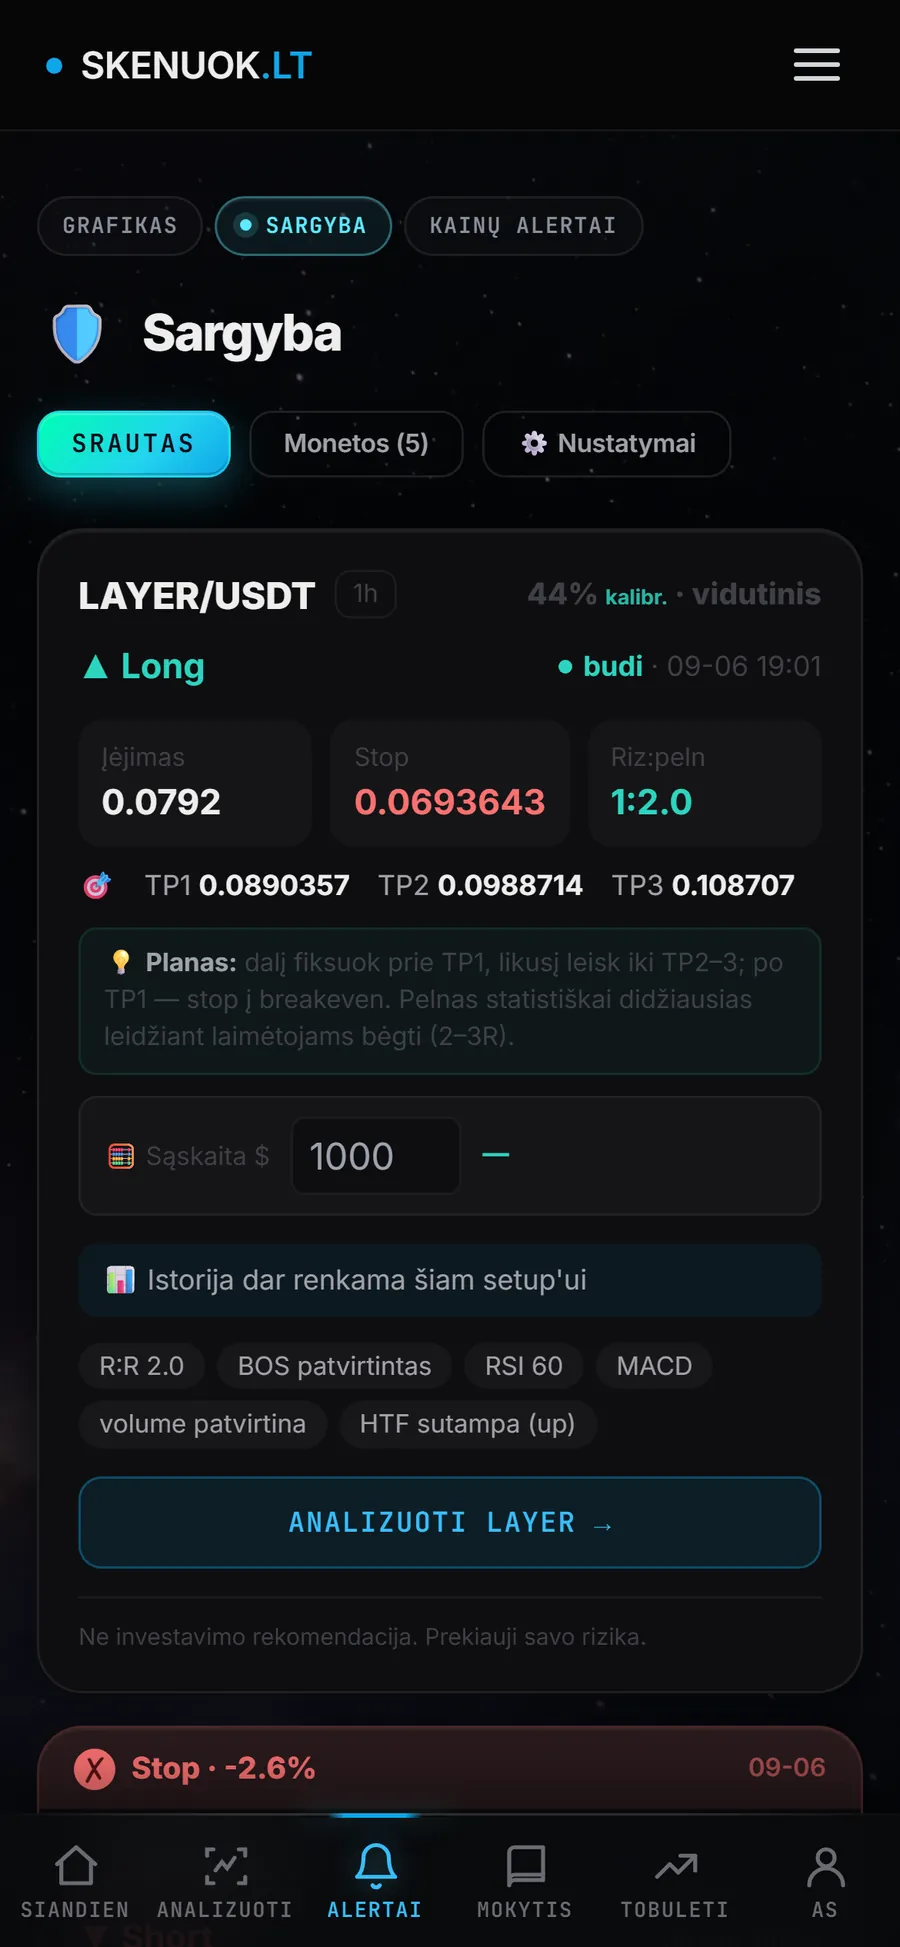
Skenuok Sargybos alerte šalia įėjimo, stopo ir tikslų yra pozicijos dydžio skaičiuoklė: įvedi savo sąskaitos dydį. Ekrane LAYER/USDT įėjimas yra 0,0792, stopas 0,0693643, taigi atstumas iki stopo yra apie 12,4 %.
Pasitikrinkime ranka. Su 1 000 USD sąskaita ir 1 % rizika (10 USD) pozicijos vertė būtų 10 ÷ 0,124 ≈ 80 USD, maždaug 1 017 LAYER. Platus stopas reiškia mažą poziciją.
Rizikos ir pelno santykis (R:R)
Rizikos ir pelno santykis (risk/reward, R:R), dar vadinamas rizikos ir grąžos santykiu, palygina atstumą iki stopo su atstumu iki tikslo. Jei rizikuoji 1 ir sieki uždirbti 2, santykis yra 1:2.
Rugsėjo pavyzdyje intervalo viršus buvo rugsėjo 3 d. aukščiausia kaina, 82 300. Su įėjimu ties 78 300 ir stopu ties 74 400 rizika yra 3 900, o atstumas iki intervalo viršaus apie 4 000. Santykis maždaug 1:1. Daug prekiautojų tokio sandorio nedarytų arba lauktų, kol kaina priartės prie palaikymo: įėjus ties 76 600, rizika būtų 2 200, o galimas pelnas iki 82 300 apie 5 700, taigi santykis apie 1:2,6.
Santykis parodo, kokią dalį sandorių reikia laimėti, kad ilgainiui nebūtum minuse (neskaičiuojant mokesčių):
| Rizikos ir pelno santykis | Reikia laimėti daugiau nei |
|---|---|
| 1:1 | 50 % sandorių |
| 1:1,5 | 40 % sandorių |
| 1:2 | 33,3 % sandorių |
| 1:3 | 25 % sandorių |
Formulė paprasta: 1 ÷ (1 + R), kur R yra galimas pelnas rizikos vienetais. Tačiau tolimas tikslas savaime nėra geresnis: kuo toliau tikslas, tuo rečiau kaina jį pasiekia. Tikslas (take profit) turi būti prie realaus lygio grafike, o ne ten, kur gražiai atrodo santykis.
Kodėl vien laimėjimų dalis nieko nereiškia
Laimėjimų dalis (win rate) parodo, kaip dažnai sandoris baigiasi pelnu. Ji nepasako, kiek uždirbi laimėdamas ir kiek prarandi pralaimėdamas. Todėl teiginys „laimiu 70 % sandorių“ be kitų duomenų nieko nereiškia.
Palyginkime du prekiautojus, kurie daro po 10 sandorių ir kiekviename rizikuoja vieną rizikos vienetą:
- Prekiautojas A laimi 7 iš 10, bet pelną fiksuoja per anksti: laimėdamas vidutiniškai uždirba 0,3 vieneto, o pralaimėdamas praranda visą vienetą. Iš viso 2,1 vieneto pelno ir 3 vienetai nuostolio, tad rezultatas yra 0,9 vieneto minuse.
- Prekiautojas B laimi tik 4 iš 10, bet laimėdamas uždirba vidutiniškai 2 vienetus. Iš viso 8 vienetai pelno ir 6 vienetai nuostolio, tad rezultatas yra 2 vienetai pliuse.
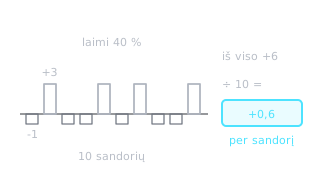
Vidutinis rezultatas vienam sandoriui vadinamas tikėtina verte (expected value). Prekiautojo A ji yra 0,09 vieneto minuse, o prekiautojo B ji yra 0,2 vieneto pliuse. Formulė: laimėjimų dalis × vidutinis laimėjimas, atėmus pralaimėjimų dalies ir vidutinio nuostolio sandaugą. Iliustracijoje tas pats skaičiavimas su 40 % laimėjimų ir santykiu 1:3.
Kodėl taip nutinka? Pelną norisi užfiksuoti greitai, o nuostolingą poziciją laikyti, tikintis, kad kaina grįš. Elgsenos finansų tyrimuose tai vadinama dispozicijos efektu (Odean, 1998). Rizikos valdymas padeda atsikratyti šio įpročio: stopas ir tikslas nustatomi prieš sandorį, o ne jo metu.
Be to, 10 ar 20 sandorių yra per maža imtis, o praeities rezultatas negarantuoja ateities rezultato.
Prekybos žurnalas: kaip pamatyti savo tikrą riziką
Atmintis išranki: laimėjimus prisimeni ryškiai, o klaidas pateisini. Prekybos žurnalas (trading journal) parodo, ką iš tikrųjų darai. Užtenka paprastos lentelės ar užrašų.
Prie kiekvieno sandorio verta užsirašyti:
- datą, porą ir laiko intervalą;
- įėjimą, stopą ir tikslą, užrašytus prieš atidarant poziciją;
- riziką procentais ir pozicijos dydį;
- priežastį: kokį lygį ar formaciją matei;
- rezultatą rizikos vienetais, pavyzdžiui, 1 vieneto nuostolį ar 2 vienetų pelną;
- ar laikeisi plano ir kaip jauteisi prieš sandorį.
Kartą per savaitę peržiūrėk įrašus. Ieškok ne pelno, o pasikartojimų: ar perkeli stopą, ar po nuostolio padidini poziciją, ar prekiauji iš nuobodulio. Dalis prekiautojų nusistato ir dienos nuostolio ribą: po kelių suveikusių stopų tą dieną nebeprekiauja.
Skenuok programėlėje prie skeno gali pažymėti rezultatą (laimėta, pralaimėta, praleista) ir matyti savo statistiką, o treniruotėse yra sprendimų žurnalas ir silpnų vietų diagnostika. Jei tik pradedi, nuoseklų planą rasi straipsnyje kaip pradėti prekiauti kriptovaliutomis.
Dažni klausimai
Kas yra stop loss paprastais žodžiais?
Kiek procentų sąskaitos rizikuoti viename sandoryje?
Kaip apskaičiuoti pozicijos dydį?
Ar stop loss visada suveikia tiksliai nustatyta kaina?
Ar galima perkelti stop loss?
Programėlėje tai gali išbandyti su tikrais grafikais: skenerio planas ir Sargybos alertai rodo įėjimą, stopą ir tikslus, o Sargyboje yra pozicijos dydžio skaičiuoklė pagal tavo sąskaitą.